


講座日期:115年11月14日(六)
分享人:碩一 王瓊如
本堂課帶給我的重要提醒
今天主任邀請楊承璁會計師進行專題演講,讓我受益良多。這種從非營利組織實際需要出發的課程,在外面未必容易接觸。對長期投入身障服務、擔任機構管理者的我而言,除了服務專業與團隊帶領,看懂財務報表、掌握資金運用及辨識財務風險,同樣是需要持續學習的能力。
這堂課最大的收穫,是讓我更清楚財務報表的目的:讓使用者了解組織的財務情形,透過分析與比較,進而做出決策。過去可能比較注意收入多少、支出多少、月底還剩多少錢,今天則開始理解,不同報表回答不同問題,不能只看一個結餘數字,就判斷組織是否穩健。
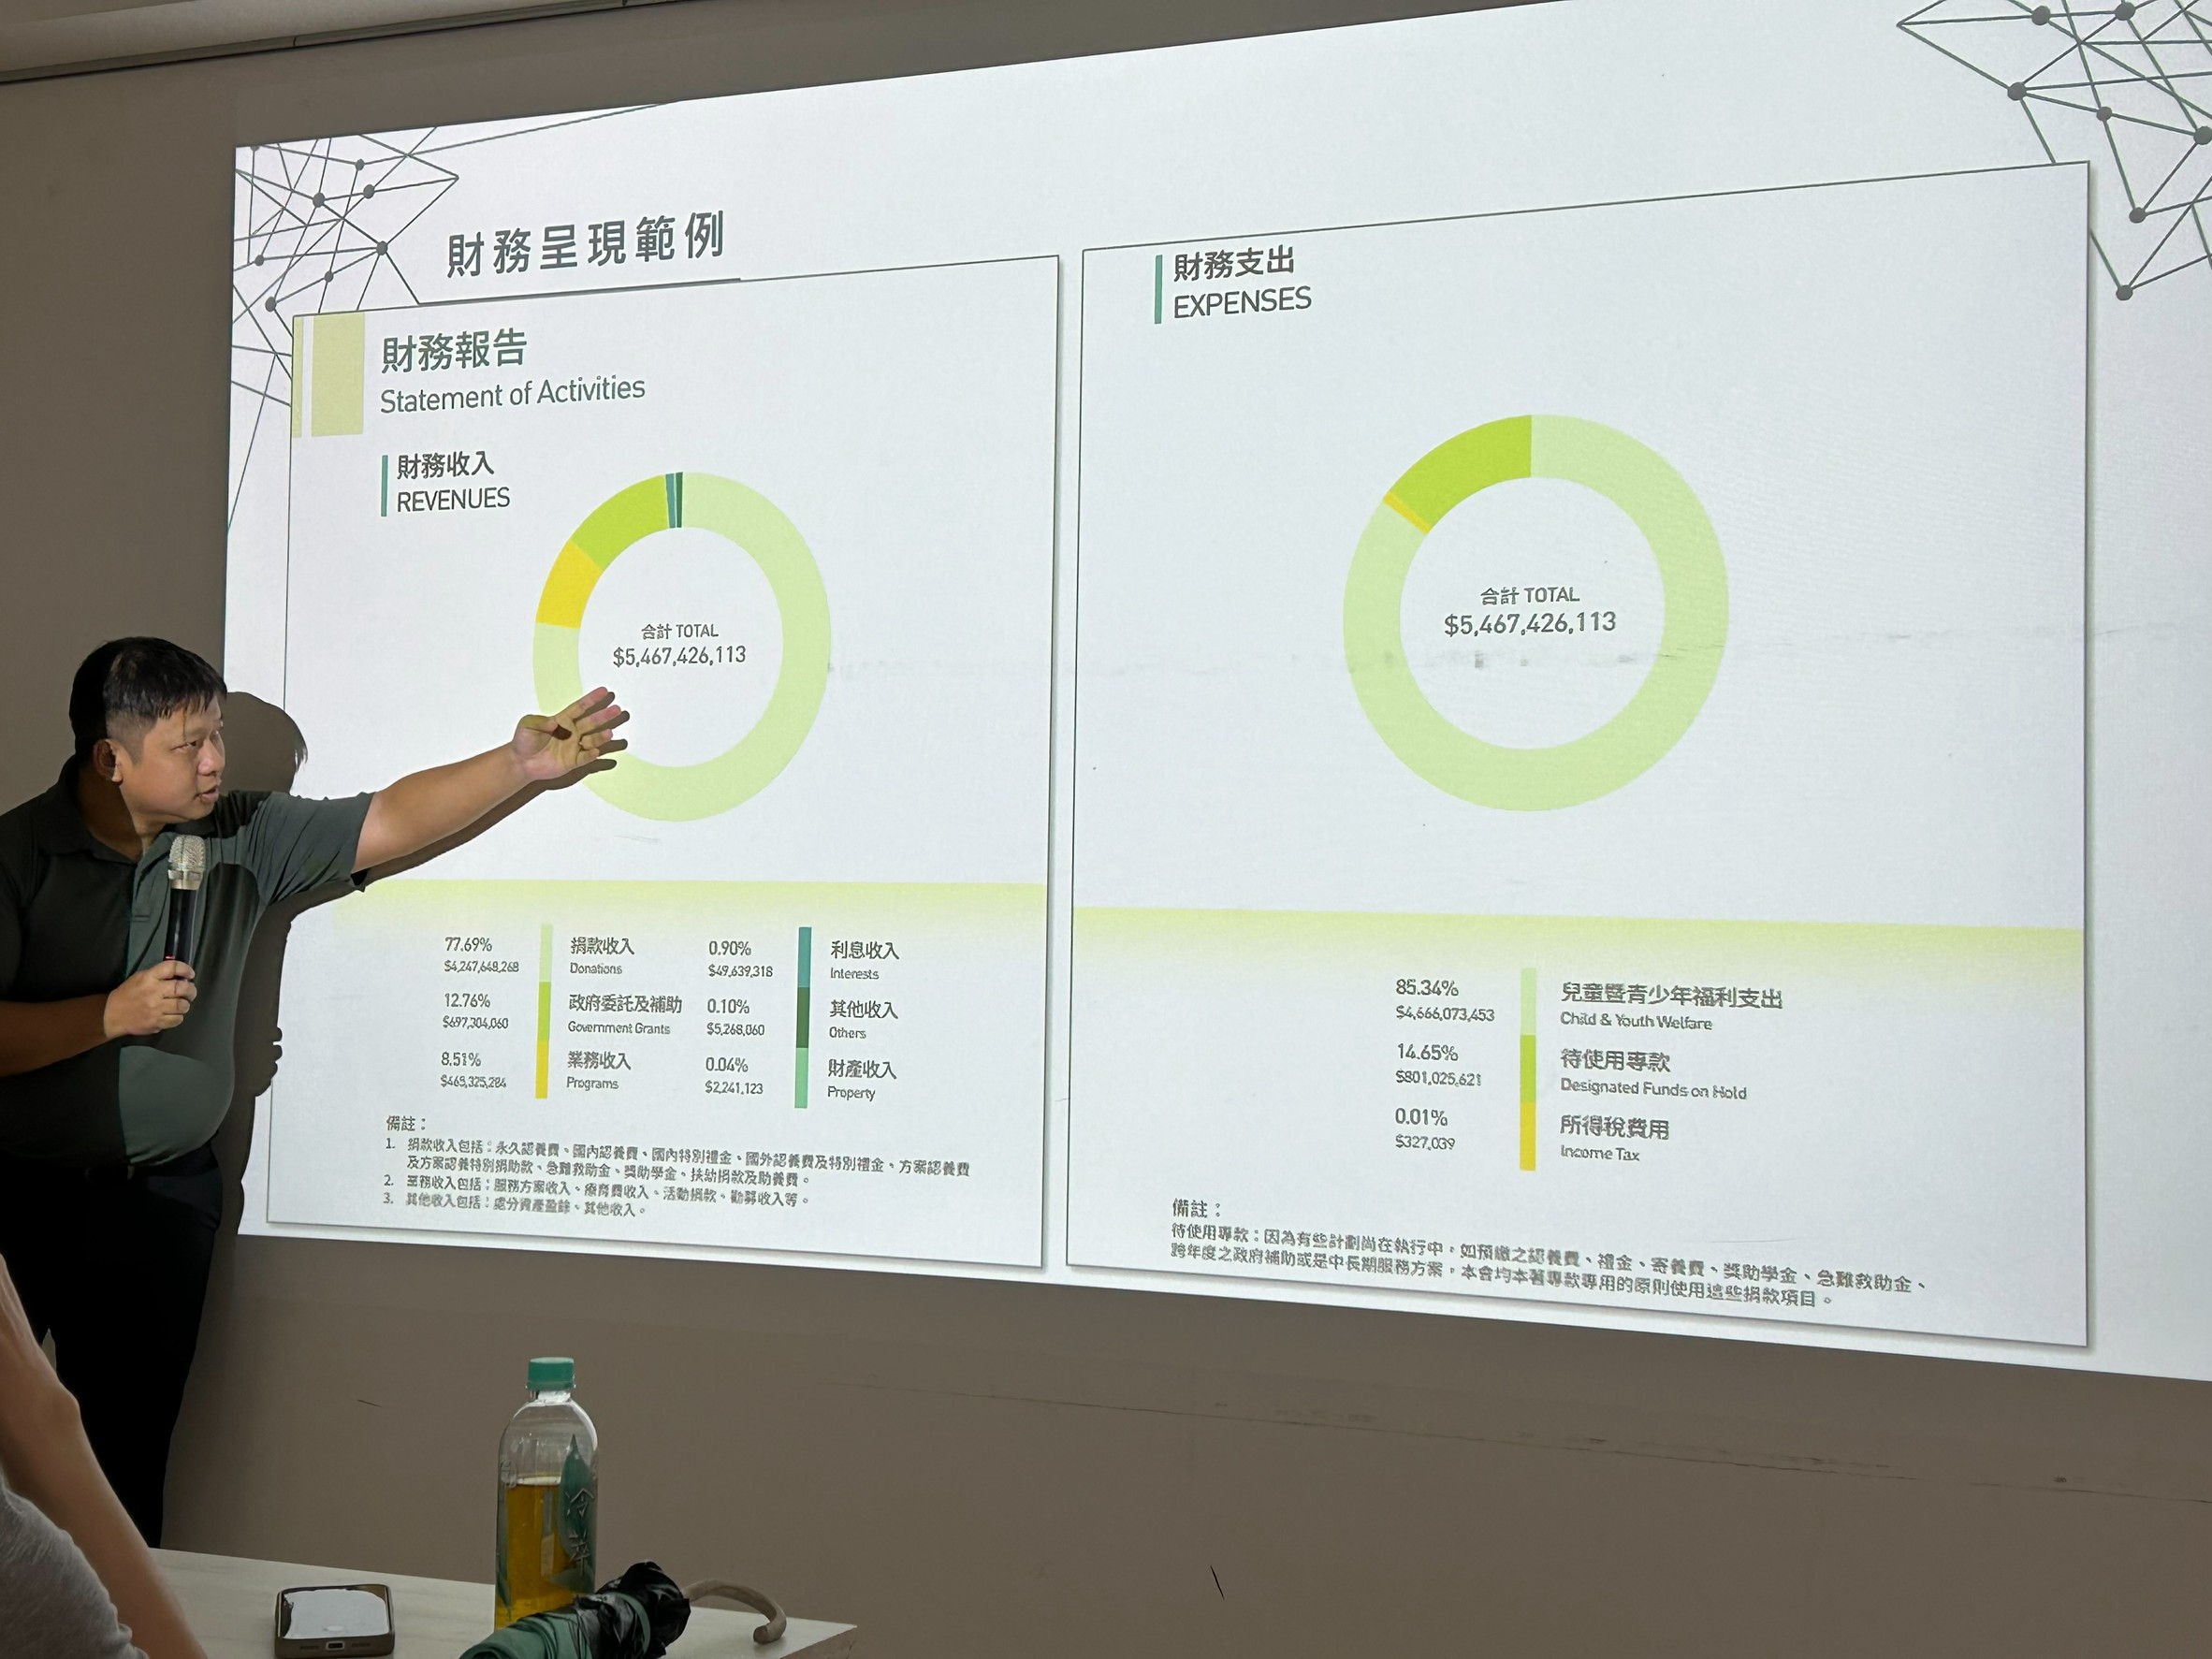
▲ 楊承璁會計師講授非營利組織財務報表
財務資訊也需要讓使用者看得懂
以往捐款人向機構索取財務報表,我們往往直接提供。今天聽完老師的說明,我才更注意到,提供之前也要了解對方想知道什麼:是捐款的用途、某個方案的經費,還是組織整體的財務狀況?把報表交出去,並不代表已經完成溝通。
我的理解是,在資訊真實、完整及符合應揭露要求的前提下,可以另外整理摘要、圖表與說明,協助對方理解;不能因為使用者不同,就選擇隱藏不利資訊。這個觀念對往後與捐款人、董事會及團隊溝通,都很有幫助。
從記帳理解財務報表
現金收付與權利義務發生的時間可能不同
老師從記帳的目的與種類開始說明。記帳是把交易妥善記錄、分類及彙總,形成能反映組織財務情形的資訊。現金基礎制依現金收付時點記錄,方便掌握現金水位;權責基礎制則依交易所產生的權利義務認列,更能呈現收入、費用與所屬期間的關係。
例如,12月的薪資在隔年1月發放,費用所屬期間與實際付款時間不同。這提醒我,看報表時需要先知道採用什麼基礎,也要區分應收、應付、預收與預付。帳上有收入,不一定已經收到現金;收到款項,也不一定能立即認列為當期收入。
不同報表回答不同的問題
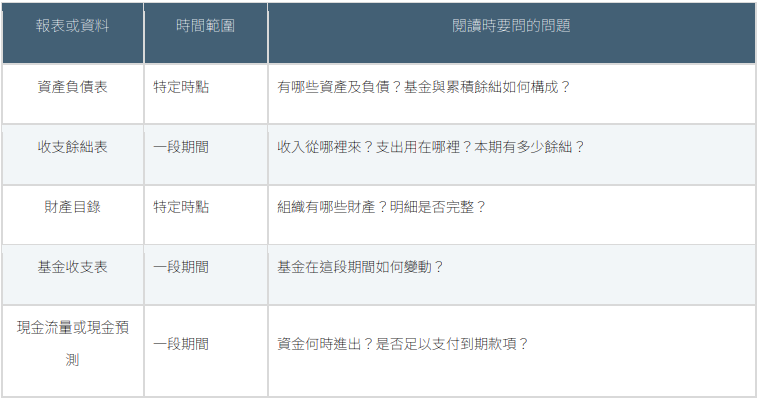
▲ 表一,瓊如製作
課堂以多種組織的報表說明,各單位適用的正式報表名稱與編製要求可能不同。上表是我的閱讀整理,並非所有NPO均須採用同一套格式。基金收支表與現金流量表也不宜視為完全相同的報表。
閱讀數字時也要閱讀限制與附註
資產是組織掌握的資源,負債是需要履行的義務。銀行存款看起來很多,仍可能包含有指定用途的款項,不能全部當成自由運用的資金。比較年度變化、閱讀附註及了解基金用途,才有助於判斷實際可用資源。
成本分類與財務資訊的呈現
成本包含服務或經營活動投入的人力、材料、設備與時間。老師提醒,將這些投入轉成財務資訊並適當分類,才能協助管理者決策。費用如果只記一個總額,事後便很難回答哪個方案用了多少資源,以及哪些投入需要調整。
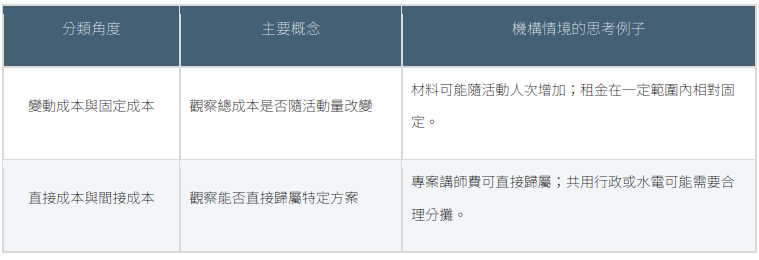
▲ 表二,瓊如製作
這是兩種不同的分類方式,不能把固定成本直接等同間接成本,也不能把變動成本全部當成直接成本。判斷時須先界定方案、服務範圍與期間,再選擇合適的分攤依據。
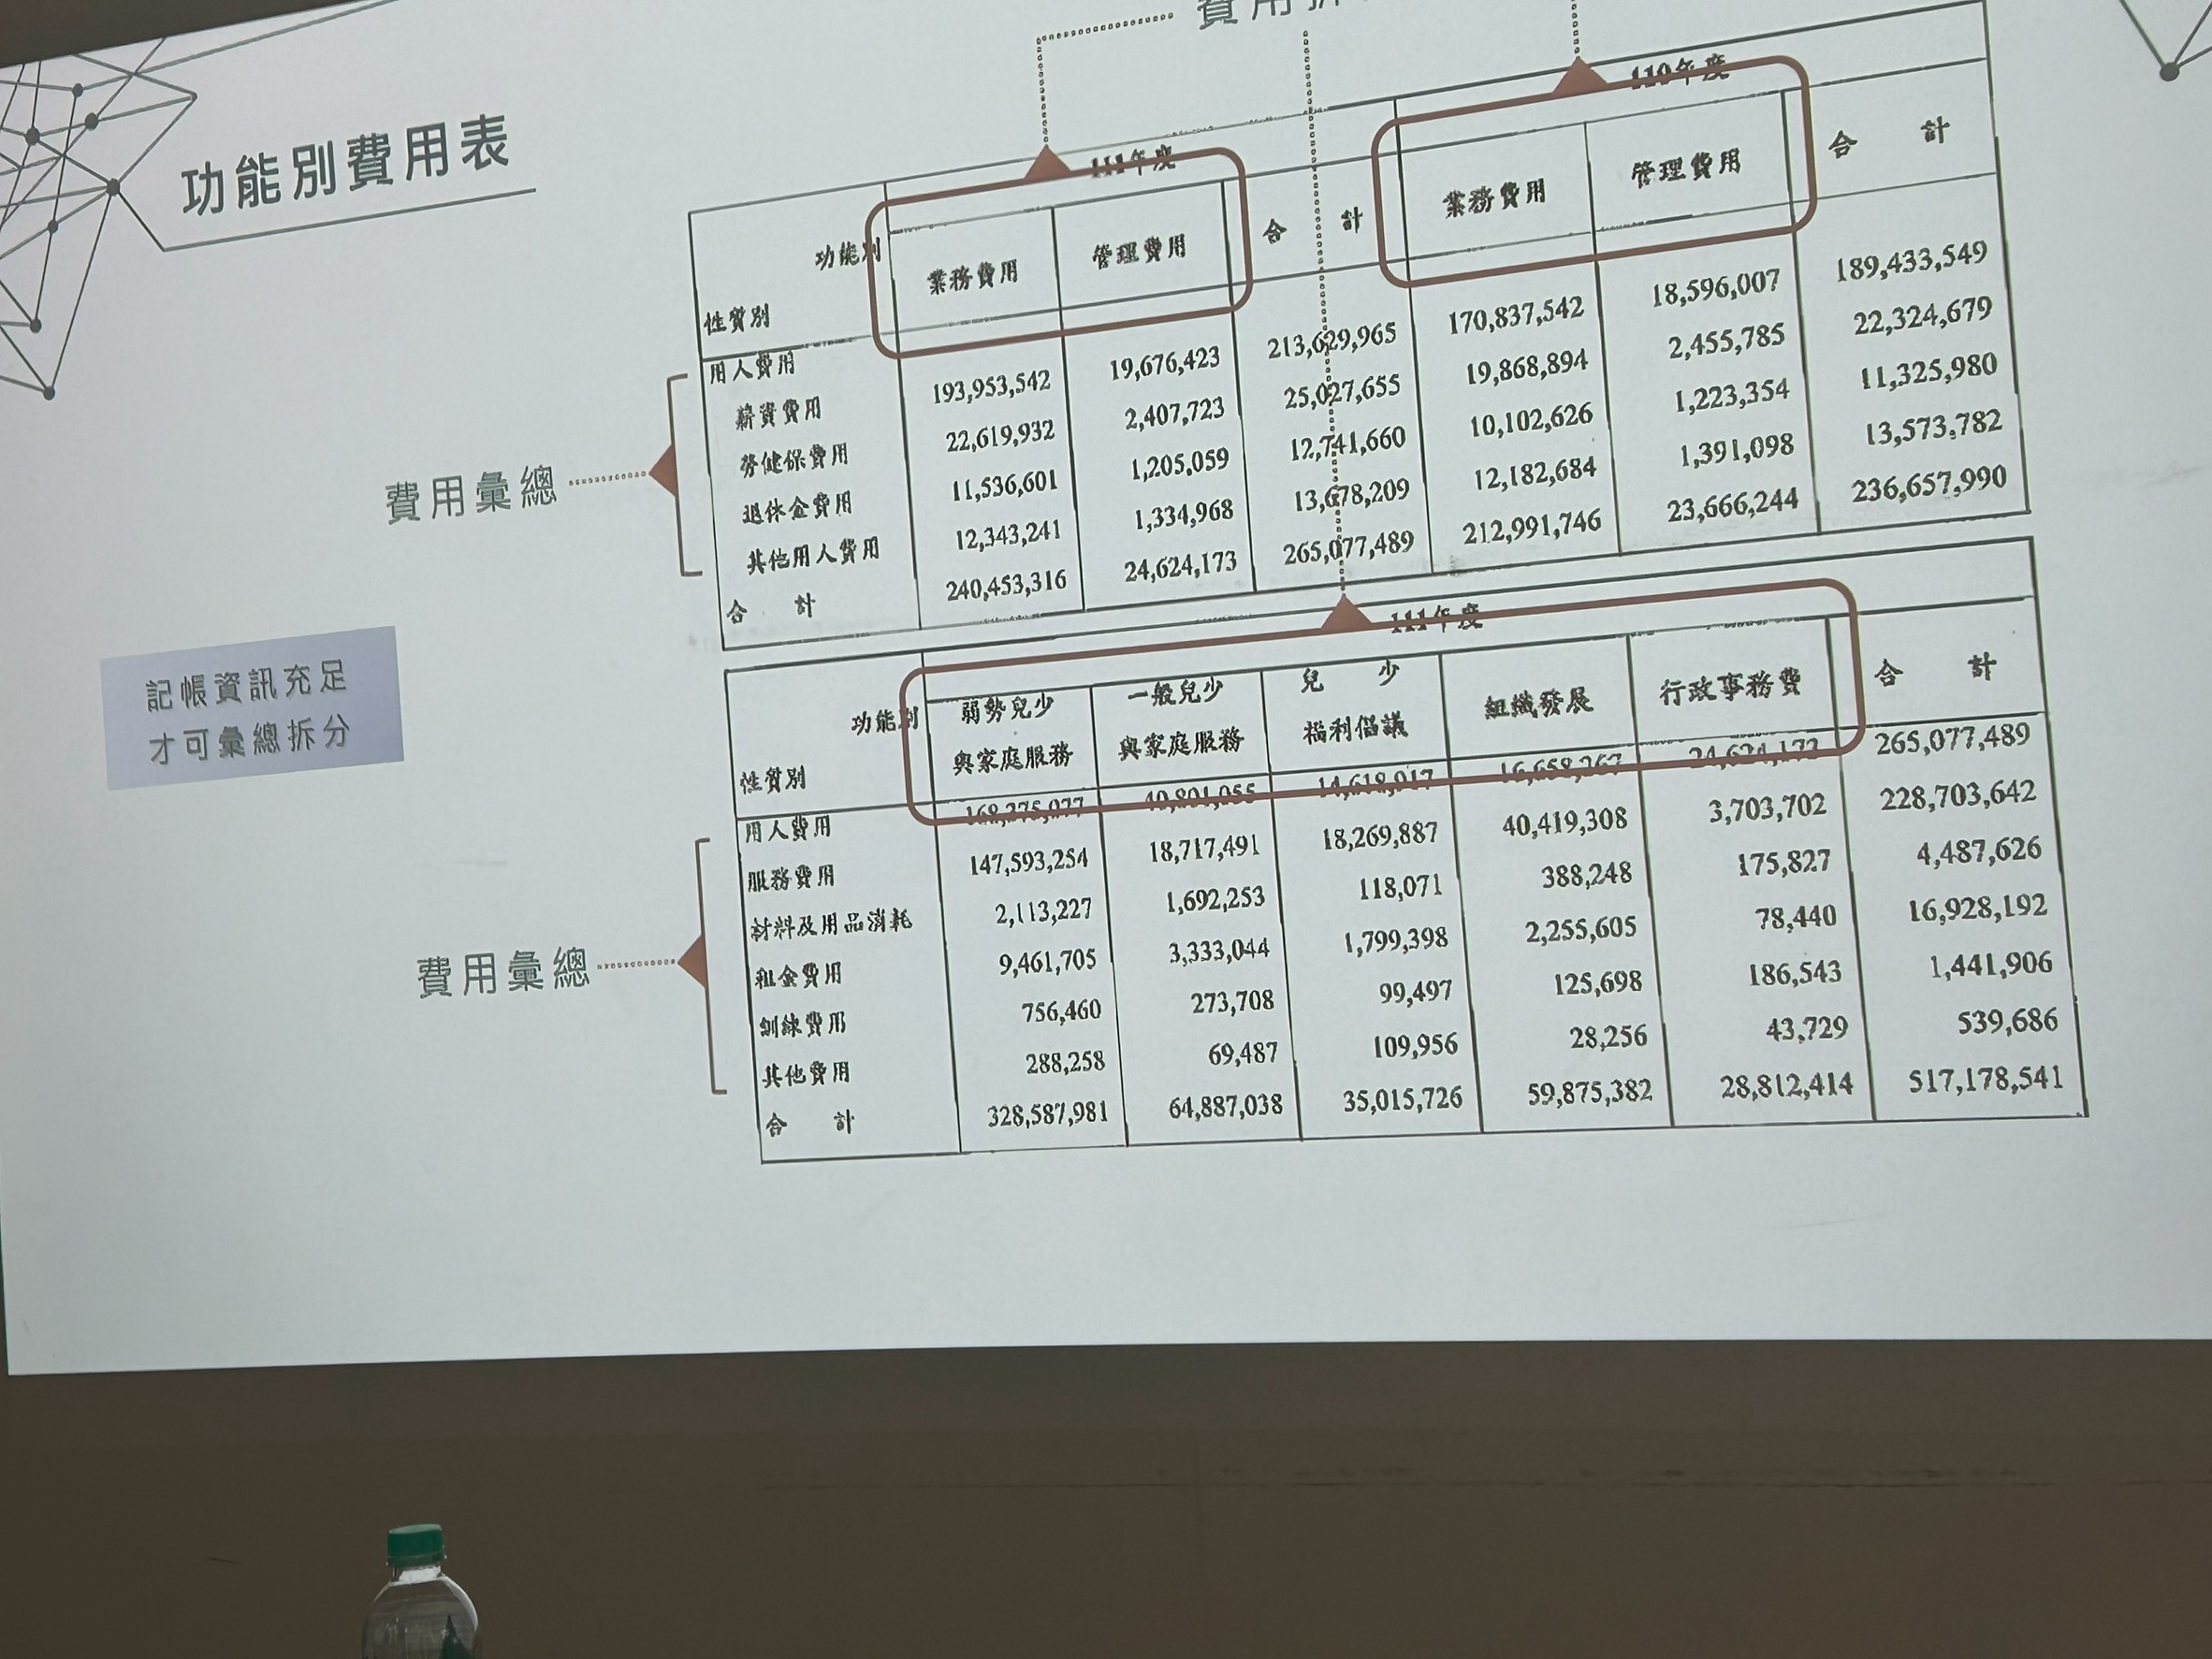
▲ 功能別費用表可協助了解資源投入的方向
讓資訊能夠支持判斷
功能別費用表讓我看到,同一筆人事或其他費用,可以依業務、管理或不同服務方案整理。前提是平常記帳已有足夠資訊,例如部門別、專案別及相關憑證,才能彙總或拆分。
對外呈現時,可以用圖表說明捐款用途,但分類、期間及計算基礎需要清楚。行政與專業支持費用也有其必要性,不能只追求行政比例越低越好,而忽略服務品質與組織運作。
預算與現金流的案例學習
先計算方案能否持續 再決定如何調整
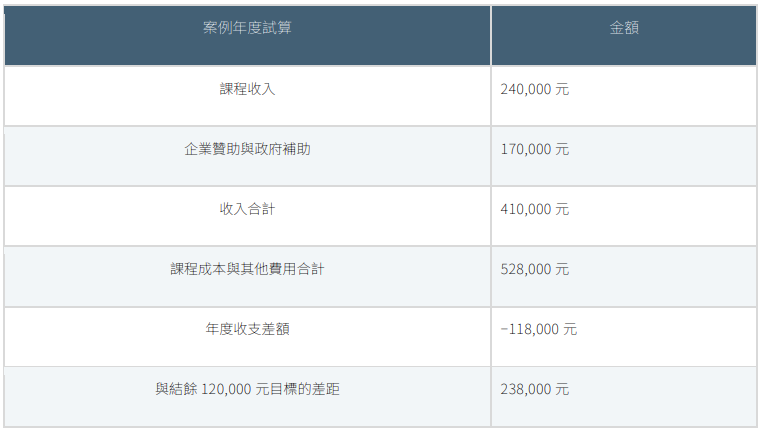
課堂以「社會創新教育中心」為假設案例,規劃每月兩期、每期20名學生,每人收費500元,另有每月企業贊助及年中政府補助。年度目標雖然是淨利12萬元,但將講師、場地、材料、薪資及設備維護等投入列入後,原方案的年度支出超過收入。
▲ 表三,瓊如製作
以上為課堂假設,不是任何真實機構的營運成果。這個練習讓我理解,不能因為有補助、有活動收入,就認為方案可以持續。需要先完整估算成本,再討論收費、人數、贊助來源與支出安排;調整時也要顧及服務可近性及品質。
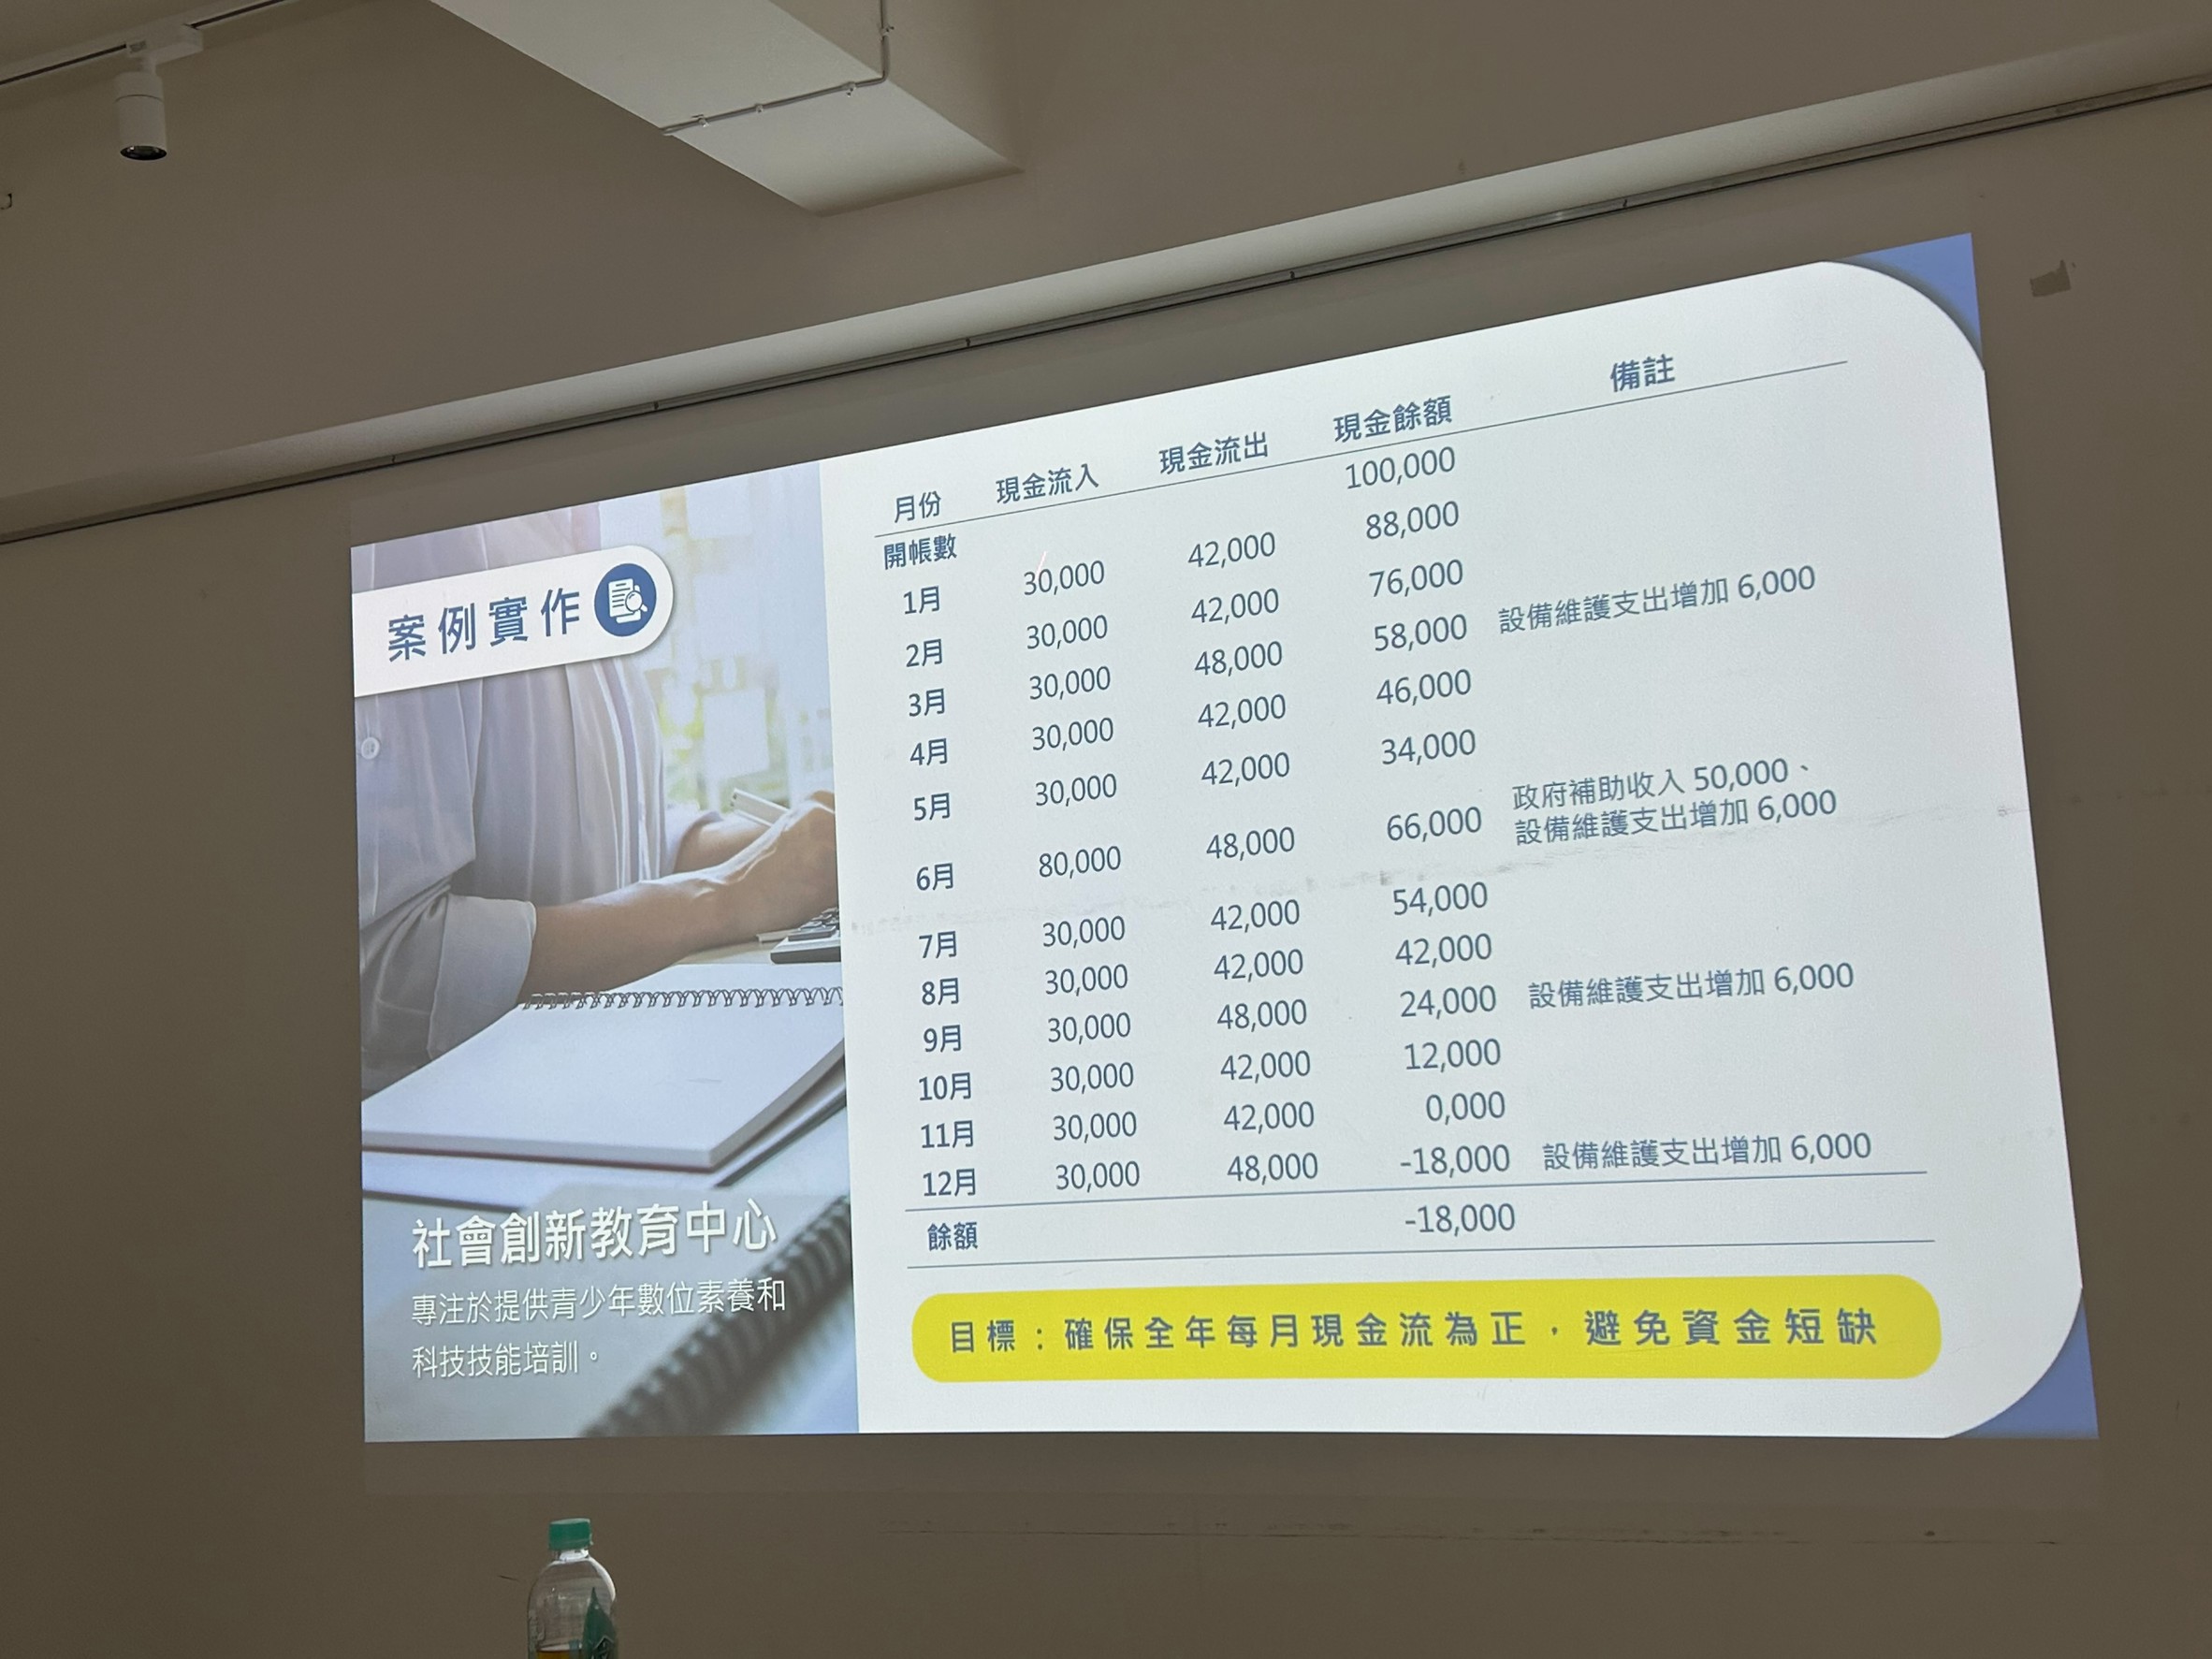
▲ 課堂案例以每月收付款檢視資金是否足夠
年度餘絀與現金安全需要分別檢查
案例期初現金10萬元,雖然年中有補助入帳,年底仍預測短缺1萬8千元。這讓我看見,收入到帳的時間與支出時程必須一起規劃。當月淨現金流為負,不一定立刻無法付款;但若持續流出,就會耗盡原有現金。因此,管理者既要看當期收支,也要看可用現金餘額與未來到期款項。
財務風險與稅務觀念
風險管理需要回到日常流程
老師介紹市場風險、信用風險、流動性風險及內部控制風險。政策或物價改變可能造成收入減少、成本增加;交易對象延遲付款,會影響應收款回收;現金不足以支付到期義務,則是流動性問題。記錄疏漏、流程不清或人為錯誤,也可能損害報表可靠性及外界信任。
連結機構工作,我認為可以定期檢視收入是否過度集中、補助與服務費何時入帳,以及薪資和設備維護等支出時程。收款、開立收據、入帳、付款及覆核,也應有清楚分工。這些是我由課程延伸的管理思考,不代表機構目前已存在相關缺失。
募款與融資要先辨識資金缺口的性質
若缺口只是款項尚未入帳,與長期收入不足,處理方式並不相同。募款須說清楚目的與使用規劃;融資則涉及還款來源、期限及負擔,不能用借款長期掩蓋方案虧損。這堂課讓我注意到,資金運用效率必須和風險、用途限制及組織使命一起考量。
非營利不代表所有所得都自動免稅
課堂另以銷售與非銷售所得、盈餘及虧損的組合,說明NPO所得稅。我的重點收穫是,不能只看組織的非營利身分或整體餘絀,就認定沒有稅務問題;收入性質、成本歸屬與免稅資格,都需要釐清。
課後核對《教育文化公益慈善機關或團體免納所得稅適用標準》第2、3條:符合條件者,非銷售所得可免稅;銷售貨物或勞務所得另有課稅及不足支應部分扣除規定。支出比率原則為不低於60%;結餘50萬元以下,或超過50萬元但依規定編列次年度起4年內的使用計畫、經主管機關查明同意者,有例外。這只是條件之一,仍須符合其他免稅規定。[1]
因此,不能把「未達60%」直接解讀成必須趕快花完,也不能認為提出計畫就必然免稅。實際申報應依組織類型、交易與當期規定,請會計師或主管機關確認
我的學習心得與實務反思
從閱讀收支數字到理解組織狀況
今天的課讓我對財務報表有更深一層的認識。過去收到會計提供的資料,可能先看本月收入、支出與結餘;現在我更想知道數字的原因,以及它對接下來的決策有什麼影響。某個月份結餘較多,可能與款項入帳時間有關;資產增加,也不一定表示當下可自由支用的現金增加。
對我而言,管理者不必取代會計師的專業,但需要能閱讀報表、提出問題,並把財務資訊與服務規劃連起來。以拙茁家園的服務與耕心園農場活動為例,未來檢視方案時,可以更完整地思考人力、材料、設備及共用資源的投入,而不只看直接購買了多少物品。
重新思考向捐款人提供財務資訊的方式
我特別有感的是報表使用者的觀念。捐款人索取財務報表,背後可能是希望確認善款有沒有用在服務上,也可能想了解機構是否需要持續支持。若只是直接給一份滿是會計科目的報表,對方未必能理解。
之後面對這類需求,我希望先了解對方的問題,在依法提供應揭露資料的基礎上,再補上容易閱讀的說明。例如交代報表期間、捐款用途、服務相關支出,以及指定用途款項與一般營運經費的差別。財務透明需要真實資料,也需要讓人理解的溝通。
把這次學習帶回管理工作
這堂課讓我覺得讀研究所很值得。主任邀請具有實務經驗的會計師,把財務知識放進NPO的情境,讓我能從自己每天面對的管理問題重新理解報表。未來我希望與會計同仁一起練習比較不同期間的資料、了解重大差異,並逐步建立現金預測與方案成本的觀念。
非營利組織的使命需要穩健的財務支持。看得懂財務報表,才能更有依據地安排資源、說明需求,也才能在持續提供服務之前,先看見可能出現的風險。這是今天對我幫助最大、也最想帶回工作現場的一項學習。

